
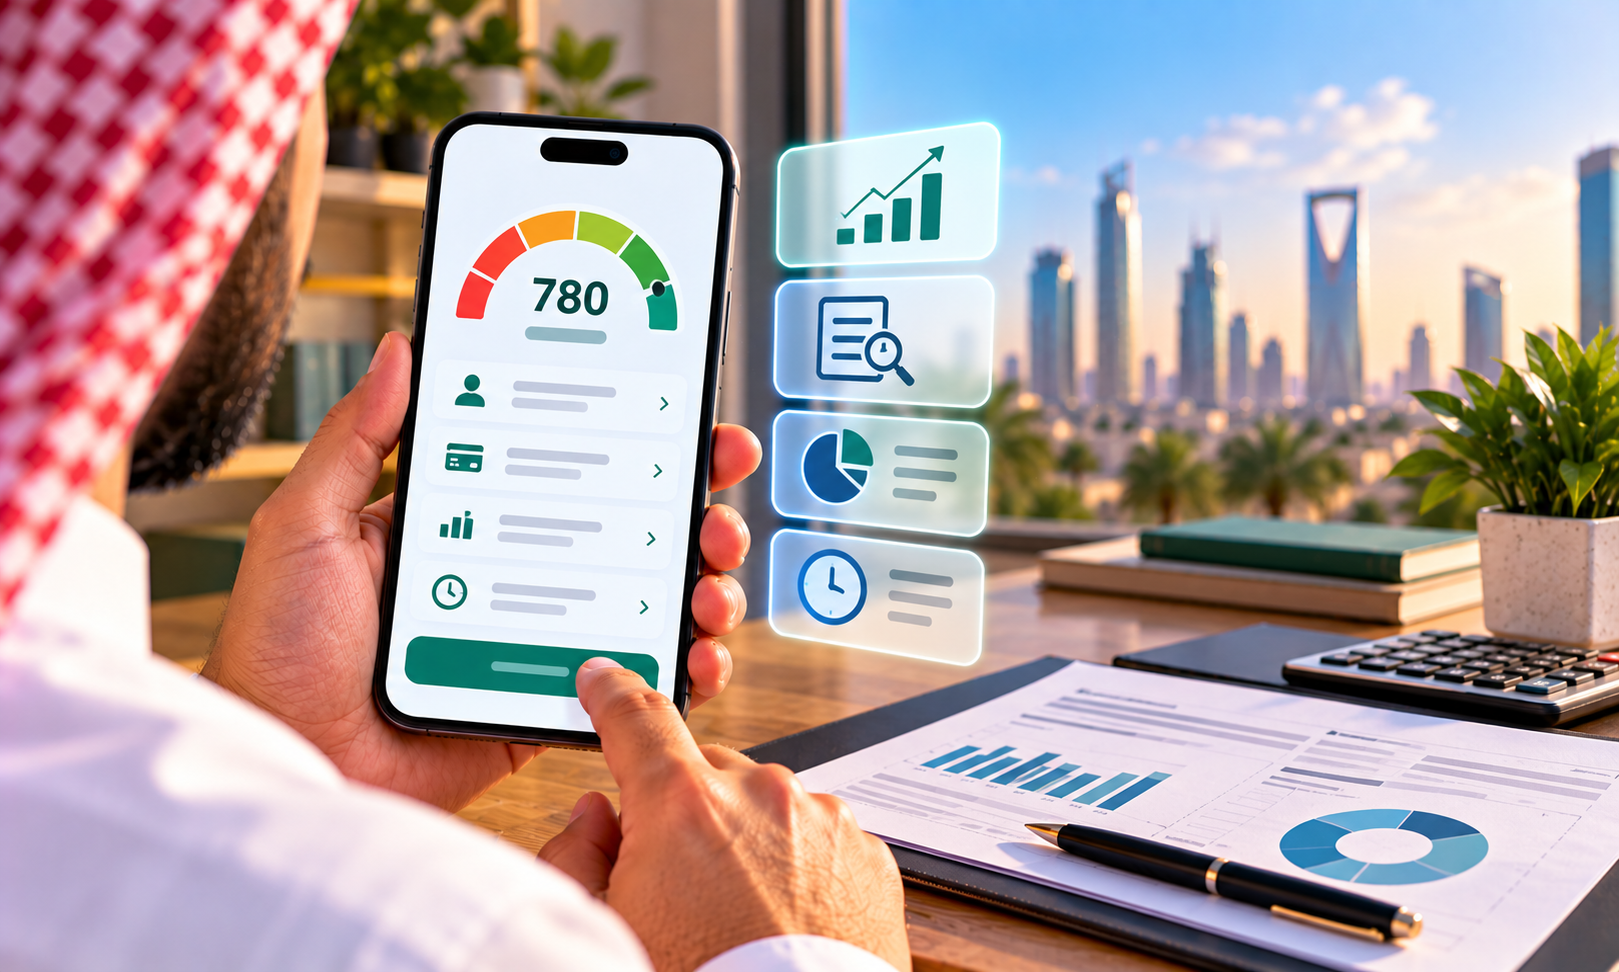
كثيرون لا يطّلعون على سجلهم الائتماني إلا بعد أن يُرفض طلب تمويل أو بطاقة دون سبب واضح لهم. التقرير الائتماني هو الصورة التي تراها الجهات المقرضة عنك قبل أن تقرر قبول طلبك أو رفضه، ومن الأفضل أن تراها أنت قبلها.
في هذا الدليل نشرح كيف تحصل على تقريرك من الشركة السعودية للمعلومات الائتمانية المعروفة باسم سمة، وما الذي تحتاجه قبل البدء، ومتى تكون النسخة بلا مقابل بحسب اللائحة التنفيذية لنظام المعلومات الائتمانية، وكيف تقرأ التقرير، وماذا تفعل إذا وجدت فيه معلومة غير صحيحة.
ما التقرير الائتماني ولماذا يهمّك؟
التقرير الائتماني ملف يجمع صورة موحدة عن سلوكك المالي لدى الجهات التي تتعامل معها داخل المملكة، مثل البنوك وشركات التمويل ومزودي خدمات التقسيط. ويعرض نشاطك في القروض والبطاقات الائتمانية والشراء بالتقسيط وحالة السداد في كل منها. وإلى جانبه يوجد التقييم الائتماني، وهو رقم يلخص جدارتك الائتمانية بناءً على هذا السلوك.
أهمية التقرير أن الجهة المقرضة تعتمد عليه عند دراسة طلبك. فإذا كانت فيه معلومة قديمة أو خاطئة فقد تؤثر في القرار دون أن تعلم. ولهذا فإن الاطلاع عليه من وقت لآخر عادة مالية جيدة، وليس إجراءً للطوارئ فقط.
لمن تفيد هذه الخدمة؟
- من ينوي التقدم لقرض شخصي أو تمويل عقاري أو تمويل سيارة ويريد معرفة موقفه مسبقاً.
- من رُفض طلبه مؤخراً ويريد فهم السبب.
- من تواصلت معه جهة بشأن التزام لا يتذكره ويشك في استخدام بياناته.
- من يملك التزامات مالية في المملكة ويريد مراجعتها قبل خطوة كبيرة مثل شراء منزل.
- من يتابع وضعه المالي بانتظام ويريد التأكد من سلامة سجله.
ما تحتاجه قبل أن تبدأ
تجهيز المتطلبات مسبقاً يوفر عليك وقتاً طويلاً، فأكثر ما يعطل الناس في هذه الخدمة هو التحقق من الهوية.
- هوية وطنية أو إقامة سارية.
- حساب مفعّل في النفاذ الوطني الموحد ويعمل على جوالك.
- رقم جوال مرتبط بهويتك لاستقبال رمز التحقق.
- بريد إلكتروني فعّال لاستكمال بيانات الحساب.
- اتصال إنترنت مستقر، وتطبيق سمة على جوالك إن اخترت التطبيق بدل الموقع.
وإذا لم يكن النفاذ مفعلاً عندك، فعّله أولاً من قنواته الرسمية ثم عد إلى الخدمة.
خطوات الحصول على تقريرك من موقع سمة أو تطبيقها
الطريقة متقاربة في الموقع والتطبيق، وقد تتغير أسماء بعض الأزرار بعد التحديثات، فاتبع المعنى لا الاسم الحرفي.
- افتح موقع سمة الرسمي أو حمّل تطبيقها الرسمي من متجر جوالك.
- اختر تسجيل حساب جديد ضمن خدمات الأفراد.
- أدخل رقم هويتك، وسيتم تحويلك تلقائياً إلى النفاذ الوطني الموحد.
- أكمل التحقق من هويتك عبر تطبيق نفاذ وفق الخطوات التي تظهر لك.
- عد إلى سمة وأكمل بياناتك الأساسية مثل الجوال والبريد الإلكتروني.
- أدخل رمز التحقق الذي يصل إلى جوالك.
- من القائمة الرئيسية اختر التقارير الائتمانية ثم اطلب تقريرك.
- اعرض التقرير واحفظ نسخة منه إن احتجت الرجوع إليها.
وإذا كان لديك حساب سابق فتكفي الخطوات الأخيرة بعد تسجيل الدخول. وتجنب إدخال بياناتك في أي موقع غير الموقع أو التطبيق الرسمي مهما بدا مشابهاً.
متى تكون النسخة مجانية ومتى يكون لها مقابل؟
تنص المادة الثالثة والأربعون من اللائحة التنفيذية لنظام المعلومات الائتمانية على أن للمستهلك الحصول على سجله الائتماني مجاناً من أي شركة معلومات ائتمانية في أربع حالات:
- أول مرة تطلب فيها سجلك.
- عند اتخاذ قرار سلبي بحقك وفق أحكام اللائحة.
- إذا كنت ضحية احتيال، كاستخدام بياناتك الشخصية بصورة غير نظامية، بشرط ثبوت ذلك.
- إذا كان السجل يحتوي على معلومة غير صحيحة.
وفي غير هذه الحالات يحق لك الحصول على نسخة إضافية مقابل مالي. أما مبلغ هذا المقابل فهو غير مذكور في اللائحة، ويظهر لك داخل الخدمة قبل الدفع.
تنتشر مواقع تقول إن النسخة المجانية تتجدد كل عام. لم نجد في نص اللائحة المنشورة ما يؤيد ذلك، والمنصوص عليه هو الحالات الأربع أعلاه. لذلك راجع شروط الخدمة وقت طلبك بدل الاعتماد على ما يُتداول.
كيف تقرأ تقريرك دون أن تضيع بين التفاصيل؟
عند فتح التقرير لا تبدأ بالرقم الأكبر، بل ابدأ بهذه الأسئلة:
- هل جميع الحسابات المعروضة تخصني فعلاً؟ فأي التزام لا تعرفه يستحق وقفة.
- هل مبالغ الالتزامات وأرصدتها قريبة من الواقع؟
- هل تظهر دفعات متأخرة، وهل هي حقيقية أم نتيجة خطأ في التسجيل؟
- هل تظهر استعلامات من جهات لم تتعامل معها؟
ثم انظر إلى التقييم الائتماني باعتباره ملخصاً لما سبق، لا حكماً نهائياً. أما مدى الدرجات وتصنيفاتها فهي غير مذكورة هنا تفادياً للخطأ، فاعتمد الشرح الذي يعرضه التطبيق نفسه.
كيف تعترض على معلومة خاطئة في سجلك؟
تتيح اللائحة للمستهلك أن يعترض في أي وقت على أي قرار سلبي أو أي معلومة في سجله إذا كانت غير صحيحة أو قديمة أو ناقصة أو تجاوزت مدة الاحتفاظ النظامية. وتلتزم الشركة بدراسة الاعتراض دون مقابل خلال مدة لا تتجاوز ثلاثين يوم عمل من تاريخ تقديمه.
- حدد المعلومة المعترض عليها بدقة مع اسم الجهة وتاريخ الالتزام.
- اجمع ما يثبت موقفك مثل إيصال سداد أو مخالصة أو كشف حساب.
- قدّم الاعتراض لدى شركة المعلومات الائتمانية عبر القناة المخصصة لذلك كما تعرضها الخدمة.
- احتفظ برقم الطلب وتابع حالته حتى صدور القرار.
وإذا اتُّخذ بحقك قرار سلبي استناداً إلى بيانات سجلك، فلك أن تطلب من الجهة إشعارك كتابياً بذلك خلال سبعة أيام عمل من تاريخ القرار، لتعرف سببه وتعالجه.
كم تبقى المعلومات السلبية في سجلك؟
لا تبقى المعلومات السلبية إلى الأبد. تنص اللائحة على أن الاحتفاظ بها لا يتجاوز خمس سنوات من تاريخ سداد الدين أو حل النزاع. وتُستثنى حالات الإفلاس والإعسار والتأخر في سداد الزكاة أو الضرائب، إذ يمتد الاحتفاظ بها إلى عشر سنوات.
ومعنى ذلك عملياً أن سداد الالتزام المتأخر لا يمحو أثره فوراً، لكنه يوقف تفاقمه ويبدأ به العد التنازلي لزوال المعلومة من السجل.
أخطاء شائعة ونصائح عملية لسجل أقوى
- تجاهل الأقساط الصغيرة المتأخرة، فتأخر أيام قليلة قد يُسجَّل في ملفك.
- التقدم لأكثر من طلب تمويل في وقت متقارب، فكثرة الطلبات قد تعطي انطباعاً سلبياً.
- استهلاك كامل حد البطاقة الائتمانية كل شهر.
- ترك السجل دون مراجعة لسنوات ثم اكتشاف مشكلة عند الحاجة إلى التمويل.
- الاعتماد على نتيجة قديمة بعد أن تغير وضعك المالي.
وهذه نصائح عامة لا تضمن رفع تقييمك ولا قبول طلبك، فالقرار النهائي بيد الجهة المقرضة وسياساتها.
حذار من الرسائل والمواقع المنتحلة
- لا تشارك رمز النفاذ أو رمز التحقق مع أي شخص حتى لو ادعى أنه موظف.
- ادخل إلى الخدمة من الموقع أو التطبيق الرسمي مباشرة، لا من رابط وصلك في رسالة.
- لا تدفع لوسيط يعدك بتحسين تقييمك أو بمسح سجلك، فهذا لا يتم بوعود خارج الإجراءات النظامية.
- إذا وصلتك رسالة تطلب بياناتك المصرفية باسم سمة فتجاهلها وتحقق من القنوات الرسمية.
وتنشر سمة نفسها مواد توعوية للتحذير من الاحتيال عبر الرسائل النصية، فالحذر هنا مبني على واقع وليس مبالغة.
خدمات قد تحتاجها بعد ذلك
إذا كنت تستعد لخطوة مالية جديدة، فقد تفيدك مقالاتنا عن فتح حساب بنكي عن بعد، والتسجيل في بنك التنمية الاجتماعية، والخدمات المصرفية الأساسية التي تُقدَّم دون رسوم.
الأسئلة الشائعة
هل الاستعلام عن التقرير الائتماني من سمة مجاني؟
يكون مجانياً في أربع حالات نصت عليها اللائحة التنفيذية، منها أول مرة تطلب فيها سجلك. وفي غيرها تحصل على نسخة مقابل مالي، ومبلغه غير مذكور في اللائحة ويظهر لك داخل الخدمة.
كيف أعرف سجلي الائتماني برقم الهوية؟
تدخل إلى حسابك في موقع سمة أو تطبيقها بعد التحقق من هويتك عبر النفاذ الوطني الموحد، ثم تطلب التقرير من قسم التقارير الائتمانية. إدخال رقم الهوية وحده لا يكفي لعرض بياناتك.
هل يمكن للمقيم الحصول على تقريره الائتماني؟
تتحدث الخدمة عن هوية وطنية أو إقامة سارية، ويتأكد قبولك عند التسجيل. إن لم تنجح العملية فراجع شروط التسجيل في الموقع الرسمي.
ما الفرق بين التقرير الائتماني والتقييم الائتماني؟
التقرير يعرض التفاصيل من التزامات وحالات سداد، والتقييم رقم يلخص جدارتك الائتمانية بناءً على هذه التفاصيل.
كم مرة يمكنني طلب التقرير؟
لم يُذكر سقف لعدد الطلبات في اللائحة. المجاني محصور في الحالات الأربع، وما عداها بمقابل مالي.
هل يمكن حذف المعلومات السلبية من سجلي؟
لا تُحذف لمجرد رغبتك، لكن لك الاعتراض إن كانت غير صحيحة أو قديمة أو ناقصة أو تجاوزت مدة الاحتفاظ النظامية.
كم تستغرق دراسة الاعتراض؟
تلتزم الشركة بدراسته دون مقابل خلال مدة لا تتجاوز ثلاثين يوم عمل من تاريخ تقديمه.
هل يحق لي معرفة سبب رفض طلب التمويل؟
نعم، إذا كان القرار السلبي مبنياً على بيانات سجلك فلك أن تطلب إشعاراً كتابياً خلال سبعة أيام عمل من تاريخ القرار.
ما أطول مدة تبقى فيها المعلومات السلبية؟
خمس سنوات من سداد الدين أو حل النزاع كحد أقصى، وعشر سنوات في حالات الإفلاس والإعسار والتأخر في سداد الزكاة أو الضرائب.
ماذا أفعل إذا وجدت التزاماً لا أعرفه في تقريري؟
تواصل مع الجهة المسجلة للالتزام واطلب تفاصيله، وقدّم اعتراضاً لدى سمة. وإذا ثبت أن بياناتك استُخدمت دون علمك فهذه من حالات الحصول على التقرير مجاناً.
هل يتغير السجل بمجرد أن أسدد الدين المتأخر؟
تتحدث حالة السداد، لكن المعلومة السلبية تبقى مدة الاحتفاظ النظامية المذكورة أعلاه.
هل أحتاج وسيطاً لتحسين تقييمي الائتماني؟
لا. الوسطاء الذين يعدون بمسح السجل أو رفع التقييم بسرعة يستحقون الحذر، والطريق السليم هو الالتزام بالسداد والاعتراض النظامي على الأخطاء.
تنبيه
هذا الموقع مستقل وليس جهة حكومية، ولا يتبع الشركة السعودية للمعلومات الائتمانية ولا البنك المركزي السعودي. ما ورد في المقال محتوى إرشادي عام لتسهيل الاستفادة من الخدمة، وليس استشارة مالية أو قانونية. الإجراءات والرسوم والشروط قابلة للتحديث من الجهات الرسمية في أي وقت، لذا نوصي بالتحقق من أحدث التفاصيل مباشرة عبر سمة أو الجهة المختصة قبل أي إجراء، ولا يتحمل الموقع مسؤولية أي تغييرات تطرأ بعد نشر المقال.
تابع الجديد
تابع كل ما هو جديد حول الخدمات الإلكترونية على منصة إعلام الإلكترونية – aelam1.com